Casele de pariuri cu paysafecard, puse sub lupă: un cod de 16 cifre nu e o monedă
 Available in US
Un cod de paysafecard se cumpără cu 25 de lei de la o benzinărie. Nu are card, nu are cont bancar, nu are numele tău pe el. Întrebarea pe care o pune toată lumea care caută case de pariuri care acceptă paysafecard nu este cine îl ia, ci cât te costă drumul dus-întors.
Datele și verificările de mai jos sînt actualizate la 5 noiembrie 2026, iar starea licențelor a fost citită din lista „Operatori licențiați clasa I” publicată de Oficiul Național pentru Jocuri de Noroc.
Tranzacția care nu se întoarce pe același drum
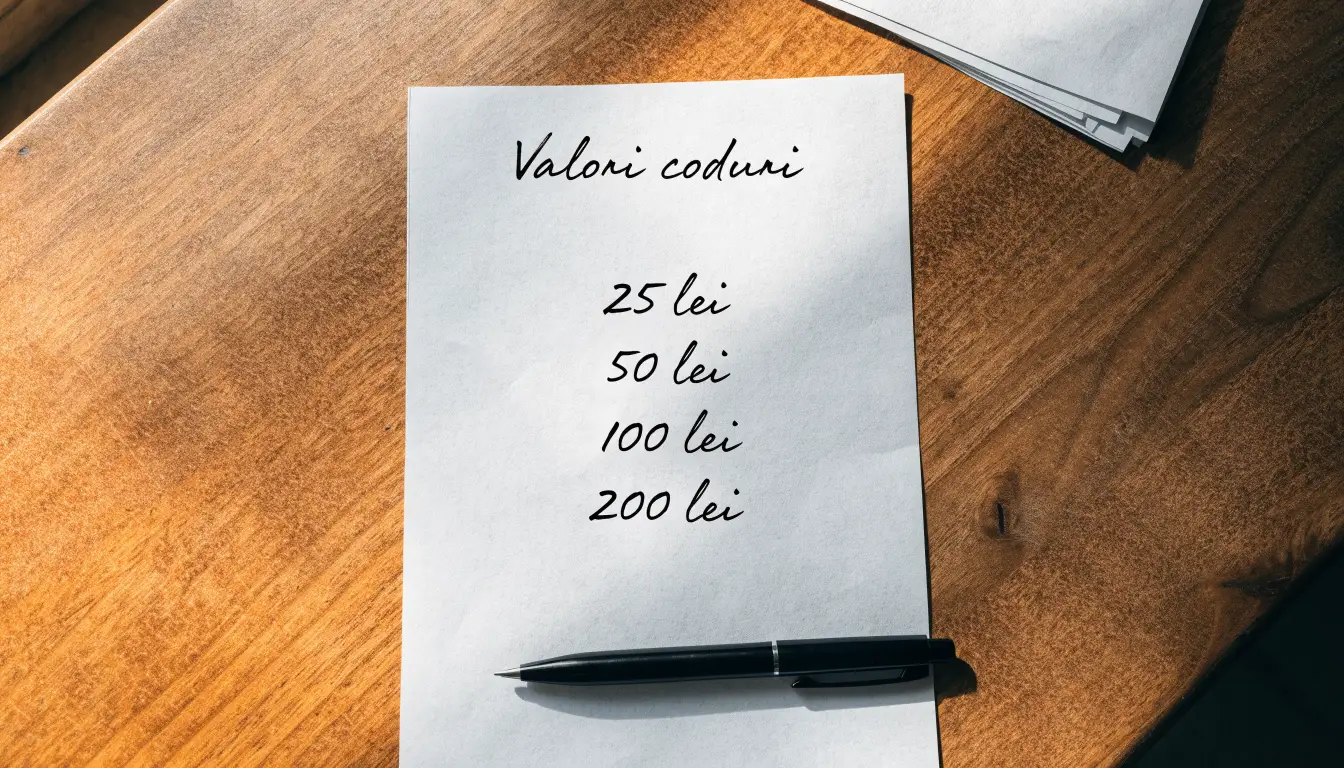
PaysafeCard românesc vinde coduri prepaid în cinci valori: 25, 50, 100, 200 și 300 RON. Atît. Nu există cod de 1.000 de lei și nu există cod de 15 lei, oricît de mult ți-ar plăcea să încarci cît dai pe o cafea. Așa arată primul prag al acestei metode, iar el nu are nimic de-a face cu pariurile: e o limită comercială a rețelei de distribuție, scrisă pe pagina operatorului de serviciu.
Mecanismul e simplu pînă cînd încetează să mai fie. Plătești online cu un cod de 16 cifre, fără card de credit și fără cont bancar, iar mai multe coduri pot fi introduse unul după altul la aceeași plată pentru a le combina soldurile. Vrei să depui 300 de lei și ai trei coduri de 100? Se leagă. Vrei să depui 320? Ultimele 20 de lei trebuie să vină din altă parte, pentru că suma maximă per plată cu PaysafeCard este de 200 RON atît pentru contul Standard, cît și pentru cel Unlimited. Ai citit bine: contul cu numele „Unlimited” nu ridică plafonul pe tranzacție.
Aici începe costul propriu-zis, și el are două fețe care nu se suprapun. Prima e plafonul tehnic pe care l-am amintit. A doua e faptul că paysafecard nu este un cont de joc: este un card preplătit. Cine înțelege diferența înainte de a cumpăra codul economisește timp; cine nu, o învață cînd încearcă să scoată banii înapoi.
Cît te ține plafonul, cînd joci fără cont
Fără înregistrare la paysafecard, limita este de 200 RON pe tranzacție, iar un comision lunar de administrare începe din a doua lună. Cu înregistrare, comisionul începe din a 13-a lună. Diferența dintre cele două registre de utilizator nu este o nuanță: este exact diferența dintre un card anonim folosit o dată și un cont pe care îl ții ani de zile.
Pentru utilizatorii înregistrați, limita pe tranzacție este de 4.000 RON conform textului paginii românești a PaysafeCard. Tot acolo, pentru utilizatorii înregistrați, tabelul de țări de pe pagina PaysafeCard indică pentru România o limită de 5.000 RON pe tranzacție. Două cifre, același furnizor, aceeași zi de verificare. Cine plănuiește o depunere mare la o casă de pariuri face bine să ceară clarificarea înainte, pentru că diferența dintre 4.000 și 5.000 de lei este o zi bună de pariuri pentru un jucător obișnuit.
Un detaliu care apare în multe discuții despre „pariuri paysafecard” și care de obicei se pierde: registrul Standard și cel Unlimited nu sînt doar două etichete. Retragerea soldului PaysafeCard are limita de 1.000 RON pe lună pentru contul Standard și de 140.000 RON pe an pentru contul Unlimited. Unui jucător care vrea să scoată dintr-un cont de joc cîștiguri de ordinul zecilor de mii de lei, plafonul de 1.000 de lei pe lună al contului Standard îi spune tot ce trebuie să știe despre ce cont să-și facă.
Comisionul de administrare PaysafeCard este de 20 RON pe lună, începînd din a doua lună, și se scade din soldul rămas al codului; comisionul de rambursare este de 30 RON și se scade din suma rambursată. Observă unde se iau cele 20 de lei: nu din buzunarul tău, ci din soldul pe care poate nu l-ai cheltuit. Un cod de 50 de lei uitat printr-un sertar timp de șase luni rămîne cu mai puțin decît ai plătit pentru el, iar dacă ceri rambursarea, cei 30 de lei sînt luați din suma returnată. Pentru un cod de 25 de lei, matematic, rambursarea nu merită nici măcar formulată.
Mai există o linie care prinde pe cei care țin solduri ca rezervă de pariuri: contul PaysafeCard este taxat cu 25 RON pe lună, începînd din a 13-a lună, dacă nu există nicio tranzacție în 12 luni. Un an de inactivitate, apoi 25 de lei pe lună din sold. Nu e o amendă, e un comision de administrare, iar înțelegerea asta schimbă modul în care îți organizezi codurile.
Un card austriac ajuns în portofelul românesc
Paysafecard a fost înființat în anul 2000 în Austria de Armin Sageder, Michael Müller, Reinhard Eilmsteiner și Michael Altrichter, iar compania poartă numele juridic Paysafecard Wertkarten GmbH. Skrill a achiziționat paysafecard în 2013, iar în 2015 paysafecard a devenit parte din grupul Skrill sub Optimal Payments Group, redenumit ulterior Paysafe Group.
De ce contează istoria asta pentru cineva care vrea să parieze pe un meci de Liga 1? Pentru că ea explică de ce un portofel electronic și un card preplătit sînt acum operate de aceeași entitate și totuși se comportă diferit la retragere. În România, serviciul PaysafeCard este operat de Paysafe Prepaid Services Limited, reglementată de Banca Centrală a Irlandei. Reglementarea irlandeză este reală și relevantă pentru banii din cod, dar nu are nicio legătură cu licența de pariuri a casei la care depui. Două autorități diferite, două obiecte diferite de supraveghere.
Aici greșește multă lume. Faptul că un procesator este reglementat în Irlanda nu spune nimic despre legalitatea casei de pariuri. Pentru pariuri în România, ghidul este unul singur, și ajungem la el imediat după ce trecem prin bani.
Clasament după criterii care se pot verifica
Un clasament al caselor de pariuri cu paysafecard care începe cu „cel mai bun bonus” este un clasament care începe cu ultimul lucru care contează. Ordinea de mai jos pornește de la ce poți verifica singur înainte să depui un leu: are casa licență clasa I în lista ONJN, ce spune propria ei pagină despre paysafecard, ce sumă minimă cere și pe ce drum se întorc banii.
Criteriile sînt restrînse intenționat la patru, pentru că toate cele patru se pot confirma fără să crezi pe nimeni pe cuvînt: licența (listă publică ONJN), metoda de plată (pagina de ajutor a operatorului), pragul minim declarat (tot pagina operatorului) și felul ofertei de bun venit (promoțiile proprii ale casei). Ce nu se poate confirma dintr-o sursă publică rămîne în afara clasamentului, oricît de mult ar insista reclama pe el.
Ce spun datele, înainte de orice verdict
Un lucru sare în ochi din prima coloană. Dintre cele opt branduri de mai jos, două sînt deținute de același licențiat, cu același număr de decizie, iar întreaga listă de opt intră în doar șase titulari de licență. Altfel spus, a compara „opt case de pariuri” înseamnă, în bună măsură, a compara șase grupuri. Nu e un defect al listei, e structura pieței românești după consolidarea din ultimii ani.
Al doilea lucru care sare în ochi: paysafecard nu este o metodă marginală pe piață. Aproape fiecare brand din listă o afișează între metodele de depunere, ceea ce a transformat-o dintr-un avantaj de nișă într-un standard. Iar cine e standard nu mai are nevoie să fie bun.
| Brand | Deținătorul licenței ONJN clasa I | Ce spun termenii proprii despre paysafecard |
|---|---|---|
| Casa Pariurilor | Hattrick Online SRL | Metodă de depunere acceptată, alături de card, Apple Pay (doar iOS), OKTOCASH, Abon și casierii; minim 20 lei per tranzacție prin card, OKTOCASH sau Paysafecard |
| Vivabet | Viva Games S.R.L. | Percepe un comision de administrare de 2% din fiecare depunere, conform OUG 114/2018 art. 53 și Ordinului 38 al ONJN, sumă direcționată către bugetul de stat |
| Superbet | Superbet Entertainment Limited | Oferta de bun venit la sport este 100% din prima depunere pînă la 500 lei, cu rulaj 1x și depunere minimă 20 lei |
| Unibet | Unibet (Germany) Limited | Bonus sportiv „Pariu fără Risc pînă la 750 RON”, depunere minimă 50 RON, cotă minimă 1,40 pe selecție, conversie după rulaj de 3 ori |
| Fortuna | Hattrick Online SRL | Paysafecard figurează printre metodele de depunere, alături de agențiile Fortuna, card, Skrill, Abon, Oktocash, terminalul de agenție și Apple Pay |
| Admiral | Megabet International SRL | Paysafecard apare în lista metodelor afișate, alături de numerar la locații, Revolut, carduri, Skrill, Neteller, OktoCash, Abon și Aircash; pagina nu indică sume minime |
| Stanleybet | Megabet International SRL | Depunere minimă 20 lei la card, Skrill, Neteller, Paysafecard, Apple Pay, Google Pay, Okto Cash și Aircash; maximum 45.000 lei, cu plafoane mai mici pe alte metode |
| Maxbet | Maxbet Malta Limited | Paysafecard apare între metodele de depunere afișate, alături de Visa, Mastercard, Maestro, Revolut, Apple Pay, Google Pay, A-bon, Oktocash, Aircash, Skrill și Neteller |
Coloana a doua merită citită cu atenție, pentru că acolo nu este vorba despre marketing, ci despre cine răspunde juridic. Casa Pariurilor și Fortuna sînt operate de același titular de licență, iar Stanleybet și Admiral, la fel. Pentru un jucător, asta înseamnă că un cont închis la o casă din grup se poate reflecta în modul în care e privit la cealaltă, iar două conturi deschise „la case diferite” pot fi, din perspectiva regulilor interne, două conturi la aceeași entitate. E un detaliu pe care niciun banner promoțional nu îl explică.
A treia coloană arată ceva ce nu se vede din reclame: între „acceptăm paysafecard” și „acceptăm paysafecard în condiții pe care le știi dinainte” este o distanță. Unele pagini de operator declară un prag minim explicit, altele nu declară niciunul, iar absența pragului nu este o favoare, este o informație lipsă. Cine vrea să știe exact cu ce începe citește condițiile casei, nu pagina de start.
Aici se termină ce se poate afla din surse deschise și începe partea pe care fiecare o află pe pielea lui. Pragul minim, timpul de procesare și eventualele comisioane sînt scrise, de regulă, în termeni și condiții, nu în locul unde apare oferta.
Cum arată piata, nu cum arată reclama
Exista un tipar pe care il vezi dupa ce compari cateva pagini de operator una dupa alta: metoda de plata e prezentata ca o lista, fara prea multe explicatii. Paysafecard, Skrill, Neteller, Aircash, OktoCash, Abon, Apple Pay, carduri, numerar la agentii. Cine citeste repede trage concluzia ca toate sint la fel, iar diferenta o face casa de pariuri.
Diferenta nu o face casa de pariuri. O face metoda. Un card are un plafon si un emitator, Skrill are un portofel, Aircash are un cont, OktoCash are un plafon propriu, Abon are altul, iar paysafecard are cele cinci valori de cod si cele doua limite de retragere pe care le-am vazut mai sus. Cine vrea sa compare corect case de pariuri online care accepta paysafecard compara, de fapt, doua lucruri deodata: conditiile casei si conditiile cardului. Nimeni nu face asta la prima depunere, si aproape toata lumea o face dupa prima retragere.
De aceea ordinea din acest clasament nu pune pe primul loc casa cu cea mai mare oferta. O pune pe cea la care drumul banilor este cel mai previzibil, iar previzibilitatea incepe cu licenta.
Bazele: ce este, de fapt, un site de pariuri cu paysafecard
Un site de pariuri cu paysafecard nu este un site diferit de celelalte. Este aceeași platformă, cu un buton în plus în pagina de depunere. Confuzia apare din direcția opusă: mulți caută „case de pariuri cu paysafecard” ca și cum ar exista o categorie separată de operatori, un fel de club restrîns al cardului preplătit. Nu există.
Există un operator licențiat clasa I care, în termenii proprii, listează paysafecard între metodele de depunere. Atît. Iar consecința practică e simplă: dacă o casă are licență și ia paysafecard, atunci metoda funcționează după regulile descrise mai sus; dacă nu are licență, metoda poate funcționa la fel de bine, dar nu te ajută cu nimic în fața legii românești.
De la cod la bilet de pariuri
PaysafeCard se plătește online cu un cod de 16 cifre, fără card de credit sau cont bancar; mai multe coduri pot fi introduse unul după altul la plată, pentru a le combina soldurile. Secvența este scurtă și are doar patru momente care contează pentru un parior.
Cumperi codul, îl introduci în pagina de depunere a casei, suma intră în contul de joc, iar de acolo banii se transformă în bilete. Fiecare dintre cele patru momente are un cost ascuns. Cumpărarea are costul deplasării și al valorilor fixe de cod. Introducerea are costul plafonului pe tranzacție. Intrarea în cont are costul condițiilor casei — rulaj, cotă minimă, uneori comision de administrare. Iar transformarea în bilete este singurul moment în care ai un cuvînt real de spus.
Un jucător care vrea să pună 20 de lei pe un pariu simplu nu are nicio problemă cu niciunul dintre cele patru. Un jucător care vrea să depună 3.000 de lei într-o singură zi se lovește de al doilea moment și trebuie să combine mai multe coduri sau să aleagă un cont înregistrat. Iar un jucător care vrea să scoată banii înapoi se lovește de altceva, despre care merită vorbit direct.
Retragerea nu este o operațiune a paysafecard. Este o operațiune a casei de pariuri, prin procesatori agreați. Cine crede că „scoate banii pe cardul paysafecard” se înșală în privința naturii instrumentului: soldul unui cod preplătit se poate rambursa în condițiile paysafecard, cu comisionul de rambursare de 30 RON, dar cîștigul de la casa de pariuri ajunge pe un cont de plăți, nu înapoi în cod.
Pariuri sportive paysafecard, fără mitologie
Cine caută site-uri de pariuri sportive cu paysafecard caută, de fapt, două lucruri diferite puse în aceeași frază. Primul este o metodă de plată care să nu dea numele lui unui cont bancar. Al doilea este un loc unde poți paria pe fotbal în condiții legale.
Ambele sînt realizabile în România, și ambele depind de aceeași listă. Nu de metoda de plată și nu de cote. De licență.
Restul este poveste. Paysafecard nu îmbunătățește șansele unui bilet, nu dă cote mai bune și nu acordă vreun tratament special la vreo casă. Este un card preplătit, cu cifre și comisioane scrise clar, iar cel mai bun lucru pe care îl poți face cu el este să-l tratezi ca atare: un instrument cu limite cunoscute, folosit intenționat, nu ca pe un portofel pe care îl uiți încărcat.
Un ultim detaliu de bază care prinde pe multă lume: un cod de paysafecard are o valoare fixă, iar soldul parțial rămas după o depunere nu se întoarce în cod sub formă de rest. Dacă ai un cod de 100 de lei și depui 20, restul de 80 rămîne în soldul cardului, disponibil pentru o plată ulterioară. Gestionează-l ca pe orice sold, pentru că exact așa este tratat și de comisioanele de administrare pe care le-ai văzut mai devreme.
Normele care decid totul
Aici nu există nuanțe. În România, pariurile online sînt legale doar la un operator care deține licență clasa I de la ONJN și autorizarea anuală de exploatare. Licența din Malta sau din Marea Britanie nu este licență românească, domeniul .ro nu dovedește nimic, iar prezența într-un clasament nu este licență.
Page-ul ONJN „Operatori licențiați clasa I”, în copia din 11 octombrie 2026, numește 28 de licențiați, dintre care 24 cu pariuri în cotă fixă. Patru sînt exclusiv cazino. Un singur licențiat arată pariuri în contrapartidă, iar pariurile mutuale online nu apar la niciun licențiat. Cadrul legal este OUG nr. 77/2009 privind organizarea și exploatarea jocurilor de noroc (M.Of. nr. 439 din 26 iunie 2009; Legea nr. 246/2010), modificată prin OUG 82/2023, Legea nr. 107/2024, OUG 80/2024 și Legea nr. 141/2025 (M.Of. nr. 699 din 25 iulie 2025). Regulatorul este Oficiul Național pentru Jocuri de Noroc, creat prin OUG nr. 20/2013 și organizat prin HG nr. 298/2013, iar Comitetul de supraveghere acordă și retrage licențele și decide lista neagră. Normele de aplicare pentru jocul la distanță, articolele 122–141, sînt în HG nr. 111/2016.
Clasa I acoperă organizatorii cu contract direct cu jucătorul: cazino la distanță, pariuri în cotă fixă, pariuri mutuale, pariuri în contrapartidă, bingo și keno. Clasa II este B2B — platforme, software, procesatori de plăți, afiliați. Clasa III este monopolul loteriei de stat. O licență durează 10 ani, autorizarea de exploatare un an, iar un licențiat clasa I este o societate înregistrată în România sau o societate din UE/SEE cu sediu permanent aici, cu un capital social vărsat minim de 1.000.000 lei.
Licențele celor opt case, într-un singur loc
Numele de brand nu spun nimic despre titularul licenței, iar asta e o sursă de confuzie pe care merita eliminata dintr-o data. Tabelul de mai sus are deja coloana titularului; ce nu incape acolo este partea de decizie, pe care o asez aici, o singura data pentru toate cele opt branduri, in loc sa repet aceeasi propozitie de opt ori.
Casa Pariurilor și Fortuna apar pe listă sub Hattrick Online SRL, decizia nr. 453/29.05.2025, valabilă pentru perioada 01.07.2025–30.06.2035. Superbet Entertainment Limited are decizia nr. 2714/23.12.2020, perioada 01.01.2021–31.12.2030. Unibet (Germany) Limited are decizia nr. 612/31.08.2026, perioada 01.09.2026–31.08.2036. Megabet International SRL, sub care apar Stanleybet și Admiral, are decizia nr. 326/25.02.2021, perioada 01.03.2021–28.02.2031. Viva Games S.R.L. are decizia nr. 643/25.04.2024, perioada 01.05.2024–30.04.2034. Maxbet Malta Limited are decizia nr. 2555/22.12.2016, cu perioada 01.01.2017–30.12.2026, care se încheie la 30 decembrie 2026.
Ultimul rînd merită o propoziție separată, pentru că este singurul din listă aflat aproape de expirare. Pentru un jucător care își face cont la Maxbet în această perioadă, data de 30 decembrie 2026 nu este o formalitate: este momentul pînă la care lista ONJN arată licența activă, iar ce se întîmplă după se verifică pe listă, nu pe pagina casei. Lista ONJN se consultă direct, iar ea rămîne singura sursă care contează.
Doi licențiați apar pe listă cu perioada încheiată. Level Up Interactive Limited, sub care figurează Winmasters, are licența clasa I online expirată la 30 iunie 2026, pe baza deciziei 1278/29.06.2016 pentru perioada 01.07.2016–30.06.2026, iar în copia listei ONJN din 11 octombrie 2026 nu apărea un rând de reînnoire. TSG Interactive, care apare cu PokerStars Sports, are perioada încheiată la 31 august 2026. Pentru aceste două situații, pagina scrie că brandul figurează pe lista ONJN cu perioada indicată și că statutul trebuie reverificat înainte de a depune bani acolo. O licență care se încheie nu este o licență retrasă, dar nici nu este una pe care să te bazezi fără să te uiți în ziua respectivă.
Brandurile care nu apar pe listă sînt numite simplu: nu figurează pe listă. Unele dintre ele apar însă pe lista neagră a ONJN, iar acolo cuvîntul este altul. Lista neagră citită la 11 octombrie 2026 cuprindea 2.893 de domenii, cu ultima actualizare la 8 octombrie 2026, între care Bet365, 1xBet, Pinnacle, Stake, 10bet și 42 de imitații cu extensia .ro. Comitetul de supraveghere ține lista neagră, iar furnizorii de internet trebuie să respecte deciziile lui; ONJN publică și o listă TXT și un script DNS.
Ce înseamnă, în lei, să joci pe un site neautorizat
Pentru jucător, participarea la jocuri de noroc la distanță neautorizate de ONJN este contravenție, cu amendă de la 5.000 la 10.000 de lei, în vigoare de la modificările din 2014 și repetată de Legea nr. 141/2025. Pentru operator, exploatarea fără licență este infracțiune, pedepsită cu închisoare de la o lună la un an sau cu amendă. Amenzile aplicate efectiv jucătorilor nu sînt stabilite, așa că nu-ți spun că se dau peste cap; îți spun că textul există și că riscul e scris în lege, nu în povesti de forum.
Blocarea funcționează prin licențiații clasa II: procesatorii, firmele de software, găzduirea și afiliații nu pot servi operatori neautorizați sau domenii de pe lista neagră, iar încălcarea este infracțiune. O regulă care să oblige băncile obișnuite să blocheze nu este stabilită. Comenzile de tip DSA, introduse prin art. 17¹ și Legea nr. 141/2025, obligă platformele, motoarele de căutare și rețelele sociale să acționeze în 5 ore, iar echipamentele publice de acces la internet — cele din cafenele sau hoteluri — trebuie să blocheze platformele de jocuri de noroc. Pe 24 martie 2026, ONJN a depus o plîngere penală împotriva unui afiliat clasa II care redirecționa românii către domenii neautorizate. O pagină de comparație care promovează un astfel de domeniu intră și ea sub norma care sancționează promovarea unui joc neautorizat, cu amendă de la 50.000 la 100.000 de lei plus confiscare. Da, am scris corect intervalul așa cum apare în text: 50.000–100.000 este amenda din articolul privind promovarea, iar dacă ai văzut altă cifră pe un site de comparații, acea cifră este a altcuiva.
Retragerea de bani nu ocolește legea. Cîștigurile și restituirile trec doar prin procesatori de plăți care dețin licență clasa II, înapoi în contul sau metoda de plată de la care a venit depunerea. Un clasament de metode de plată agreate oficial nu este stabilit; metodele pe care le vezi pe paginile operatorilor sînt ce spune fiecare brand despre el însuși, iar ce acceptă o casă anume se citește în condițiile acelei case. Crypto la site-urile licențiate nu este stabilit.
Ce se verifică la înscriere și ce se reține din cîștig
Registrarea cere nume, data nașterii, adresă, e-mail și o declarație că ai peste 18 ani, iar pentru cetățenii români CNP-ul. Operatorul verifică în 30 de zile calendaristice; pînă la verificare, jucătorul poate depune cel mult 200 de euro sau echivalentul și nu poate retrage, iar un cont neverificat după 30 de zile se închide, iar soldul se varsă la bugetul de stat. Vîrsta legală este 18 ani, potrivit art. 7 alin. (1) din OUG nr. 77/2009. Un proiect de lege care ar ridica vîrsta la 21 de ani a trecut de Senat în februarie 2026 și se află în Camera Deputaților; el este raportat pentru sălile de jocuri, iar aplicarea lui la jocul online nu este stabilită.
Impozitul pe cîștig se reține la sursă de către organizator, este final și se calculează per plată, potrivit art. 110 alin. (2) și (2²) din Codul fiscal, astfel cum a fost rescris prin Legea nr. 141/2025, pentru cîștiguri plătite de la 1 august 2025. Pînă la 10.000 lei se reține 4%; peste 10.000 și pînă la 66.750 lei, 400 lei plus 20% din suma care depășește 10.000; peste 66.750 lei, 11.750 lei plus 40% din ce depășește. Pentru jocul online, reținerea se face la fiecare transfer în contul bancar, iar organizatorul virează suma pînă în 25 ale lunii următoare. O verificare rapidă: un transfer de 10.000 lei poartă 400 lei, iar unul de 20.000 lei poartă 2.400 lei. O scară mai veche de 1% / 16% / 25% nu mai este în vigoare.
Un punct care se cere clarificat de fiecare dată: plafonul de 66.750 lei apare în formularea ANAF pentru cazinou, cluburi de poker, aparate de joc și bilete de loterie. Cum tratează el pariurile online nu este stabilit, așa că un cîștig din pariuri sub acest plafon nu se numește scutit de impozit. Pentru cîștigurile de la un site neautorizat sau străin, poziția pentru scara actuală nu este stabilită; singurul sfat onest este să discuți cu un contabil sau să întrebi ANAF, fără să te bazezi pe formulări de tipul „scutit” sau „impozabil” luate de pe forumuri.
Autoexcludere, pauză și obiceiuri care costă
Partea aceasta nu se negociază și nu se tratează cu ironie. Aici sînt cifre, proceduri și locuri unde se depune o cerere.
Nu există un plafon legal de miză sau de pierdere pentru jocul online. În schimb, HG nr. 111/2016 art. 132 obligă fiecare organizator online să ofere limite de depunere zilnice, săptămînale și lunare, autoexcludere temporară sau permanentă și o pauză de pînă la 7 zile. Limitele se aplică în 24 de ore, iar o majorare a unei limite intră în vigoare după cel puțin 48 de ore; nicio limită nu are un plafon maxim impus. Ieșirea dintr-o autoexcludere la nivelul unui operator este posibilă doar după 6 luni.
Un exemplu concret, dintr-o pagină de joc responsabil a unei case licențiate. La Stanleybet, un jucător poate seta limite de depunere, de pierdere, de timp în cont și de sesiune, poate alege autoexcludere temporară sau permanentă, iar reducerea unei limite se procesează în 24 de ore, în timp ce creșterea intră în vigoare după minimum 48 de ore. Aceeași asimetrie apare la nivelul întregii piețe, pentru că vine din normele de aplicare, nu din politica unei case. Coborîrea unei limite e imediată. Ridicarea ei așteaptă.
Autoexcluderea națională este alt lucru, cu altă procedură. Ea se sprijină pe art. 15¹ din OUG nr. 77/2009 și pe Ordinul președintelui ONJN nr. 79/2025 (M.Of. nr. 557 din 17 iunie 2025). Cererea se face în nume propriu, la ONJN, prin e-mail cu semnătură calificată, prin declarație notarială sau de avocat, sau prin intermediul unui organizator licențiat, care o transmite în 2 zile lucrătoare. Este obligatorie la aproximativ o zi după înscriere, este pe durată nedeterminată și se ridică doar la ONJN. Pe 11 octombrie 2026, pagina principală a ONJN afișa 59.955 de persoane autoexcluse, cifră în mișcare.
Aici trebuie făcută o distincție care poate salva sau nu poate salva pe cineva. Registrul de autoexcludere obligă organizatorii cu activitate terestră. Pentru jocul online, ONJN spune că excluderea de la art. 132 funcționează față de un singur operator, iar un proiect de guvern pentru unificarea registrului, aflat în consultare în ianuarie 2026, nu a fost adoptat. Termenele de 12, 24 sau 36 de luni și o perioadă de răcire înainte de ieșirea din registru sînt proiecte, nu lege. Un site neautorizat nu este conectat la registru, așa că un jucător autoexclus nu este protejat acolo. Este consecința cea mai serioasă a jocului pe un domeniu din afara listei, mai serioasă decît amenda.
Un detaliu pe care multe pagini îl evită: ONJN nu indică un număr de consiliere. Linia 0761 890 899 este un număr de WhatsApp pentru raportarea activității ilegale, nu o linie de consiliere. Cine caută ajutor pentru obiceiuri de joc nu îl găsește acolo, iar cine îl sună așteptînd consiliere pierde timp.
Cum arată un plan de limite care funcționează în practică, pentru un jucător obișnuit? Limita de depunere se setează înainte de prima depunere, nu după o pierdere. Pauza de joc se folosește cînd observi că intri în cont fără un motiv anume. Autoexcluderea la operator se ia cînd pauza de 7 zile nu ajunge, iar autoexcluderea națională se depune cînd vrei să nu mai poți deschide niciun cont nou, la nicio casă. Fiecare treaptă are un cost diferit, iar ultima este singura care nu se anulează printr-un clic.
Casele care apar în clasament
Opt branduri, în ordinea din tabel, fiecare cu licență clasa I și cu paysafecard în lista metodelor de depunere. Ce urmează nu este o recomandare, ci o citire a condițiilor fiecăreia.
Casa Pariurilor, casa cu pragul cel mai mic
Casa Pariurilor este o marcă românească lansată în 2008 și preluată în 2017 de Fortuna Entertainment Group prin Hattrick Sports Group; pagina grupului indică drept entitate juridică BET ZONE SRL, număr de înregistrare J40/8632/2015. Marca veche pe piață are un avantaj care nu apare în reclame: rețeaua de agenții.
La depunere, Casa Pariurilor acceptă card Visa sau Mastercard, Paysafecard, Apple Pay (doar iOS), OKTOCASH, Abon și casieriile agențiilor, predominant numerar. Pragul este de 20 de lei per tranzacție prin card, OKTOCASH sau Paysafecard, 10 lei prin agenție și 25 lei prin Abon. Pentru cineva care vrea să testeze o casă cu 20 de lei dintr-un cod de 25 de lei, pragul este exact pe potrivă: rămîi cu 5 lei în soldul cardului, ceea ce nu e o tragedie, dar nici nu e o sumă cu care să faci ceva.
Aici se vede costul real al combinației dintre cele două lumi. Valoarea minimă a codului este 25 de lei, pragul minim al casei este 20 de lei, iar diferența de 5 lei rămîne blocată într-un sold care începe să fie taxat dacă îl lași prea mult. Nu e o problemă pentru nimeni cu un buget de cîteva sute de lei pe lună. Este enervant pentru cineva care voia să încarce exact suma pe care o joacă.
Verdictul: pragul de 20 de lei este cel mai prietenos din listă, iar rețeaua de agenții ajută la depunerea în numerar, dar pentru un jucător care vrea să scoată repede sume mici dintr-un sold de cod, combinația dintre valorile fixe de cod și pragul casei lasă un rest care nu-și găsește locul.
Vivabet, singura casă care ia bani și din depunere
Vivabet percepe un comision de administrare de 2% din fiecare depunere, conform OUG 114/2018 art. 53 și Ordinului 38 al ONJN, sumă direcționată către bugetul de stat. Citește din nou: 2% din suma pe care o depui, luată înainte de a paria ceva, indiferent de rezultatul biletelor.
Este cel mai clar exemplu de cost fix din toată lista și singurul de acest fel dintre cele opt branduri. Pentru o depunere de 300 de lei, comisionul înseamnă 6 lei. Pare puțin, și este, pînă cînd îl pui lîngă un rulaj de bonus sau lîngă o serie de depuneri mici. Cine depune de zece ori în cursul unei luni simte cele zece comisioane, nu pe unul singur.
Un jucător care vrea să parieze o sumă rotundă are de luat o decizie simplă: ori acceptă că 2% din fiecare depunere pleacă la buget, ori depune mai rar și mai mult, ori alege o casă fără comision de depunere. Toate trei sînt legitime. Doar prima opțiune este vizibilă pe pagina de plată.
Verdictul: comisionul de 2% este transparent, are bază legală și se plătește oricum, dar transformă fiecare depunere mică într-o taxă de administrare pentru un cont pe care jucătorul îl ține oricum, iar obiceiul de a depune des costă mai mult decît crede cine nu face socoteala.
Superbet, unde rulajul nu este problema
Bonusul de bun venit la pariuri sportive la Superbet este de 100% din prima depunere, pînă la 500 lei, cu rulaj 1x, depunere minimă 20 lei, doar pe sport și live, cu cotă minimă 2.00 la pariu simplu și 2.50 total la pariu combinat. Un rulaj de 1x este, în limbajul pieței românești, aproape o formalitate: nu trebuie să rulezi bonusul de mai multe ori, trebuie să îl joci o dată.
Aici este capcana care nu se vede din prima. Cerința de rulaj nu este singurul filtru: cota minimă de 2.00 la pariu simplu înseamnă că trebuie să joci pe selecții la care casa își ia o marjă ceva mai mare decît la favorite. Un jucător care vrea să ruleze bonusul pe o cotă de 1,30 nu poate, deși 1,30 este o selecție perfect legitimă. Rulajul de 1x devine astfel o condiție mai puțin generoasă decît pare, pentru că filtrul s-a mutat din numărul de rulări în nivelul cotei.
Al doilea element al condițiilor este restricția pe sport și live. Bonusul nu se poate juca pe cazinou, ceea ce este o veste bună pentru un parior sportiv și o veste neutră pentru oricine altcineva. Suma maximă, 500 de lei, este cea mai mare din lista de față, dar și aici contribuie tot cota minimă, pentru că fiecare bilet de rulaj trebuie să treacă pragul.
Verdictul: 100% pînă la 500 de lei cu rulaj 1x sună ca cea mai bună ofertă din tabel, iar numeric chiar este, dar pragul de cotă transformă „o singură rulare” într-o selecție obligatorie de cote mari, așa că valoarea reală se vede abia cînd jucătorul calculează ce selecții poate folosi, nu cînd citește procentul.
Unibet, cel care cere 50 de lei ca să începi
La Unibet, bonusul sportiv este „Pariu fără Risc pînă la 750 RON”, cu depunere minimă de 50 RON, cotă minimă de 1,40 pe selecție și conversie după rulaj de 3 ori la pariuri sportive, 35 de ori la cazinou. Este singura ofertă din listă al cărei prag de depunere sare peste valoarea unui cod de paysafecard de 25 de lei.
Cine are un singur cod de 50 de lei poate intra; cine are un cod de 25 trebuie să mai cumpere unul sau să combine. Pragul de 50 RON nu este o barieră mare în sine, dar schimbă tipul de jucător căruia i se adresează oferta: nu celui care testează cu 20 de lei, ci celui care intră deja cu o sumă pe care nu o consideră de aruncat.
„Pariu fără Risc” este formularea care cere cea mai multă atenție. Rulajul de 3 ori la sport este o cerință moderată, iar cota minimă de 1,40 este mai prietenoasă decît pragul de 2.00 al altei case, ceea ce permite selecții mai conservatoare. Pe de altă parte, conversia la cazinou cere un rulaj de 35 de ori, iar cine citește doar prima cifră și încearcă să mute bonusul spre cazinou descoperă o cerință complet diferită, pe un produs care nu are nicio legătură cu pariurile sportive.
Verdictul: pragul de 50 de lei și rulajul de 3 ori la sport sînt condiții previzibile pentru cine joacă fotbal sau tenis în mod obișnuit, iar cota minimă de 1,40 lasă loc de selecții rezonabile; oferta își pierde însă logica pentru jucătorul care intră cu 25 de lei dintr-un cod și descoperă că nu îndeplinește condiția de depunere.
Fortuna, același grup, altă platformă
Metodele de depunere de pe efortuna.ro sînt agențiile Fortuna (predominant numerar), card Mastercard/Visa, Skrill, Abon, Oktocash, terminal de agenție, Paysafecard și Apple Pay (doar iOS). Lista este una dintre cele mai lungi din acest clasament și include atît canalul digital, cît și cel fizic.
Interesant este ce se întîmplă cînd pui cele două pagini una lîngă alta. Fortuna și Casa Pariurilor apar sub același titular de licență, Hattrick Online SRL, și totuși diferă la pragul de depunere și la lista de metode. Un jucător care ar crede că „aceeași licență înseamnă aceleași condiții” greșește: licența este una, platformele și condițiile lor comerciale sînt altele. Structura de grup nu se propagă automat în regulament.
Pentru un parior care face naveta între online și agenție, combinația Fortuna este cea mai flexibilă din listă, pentru că acoperă numerarul la agentie și mai multe portofele electronice pe site. Dacă vrei să depui 25 de lei cu un cod paysafecard și să nu te gîndești la nimic altceva, nu ești într-o situație diferită de cea de la casa soră.
Verdictul: lista lungă de metode și prezența agențiilor o fac alegerea firească pentru cine vrea să combine pariurile de acasă cu cele de la ghișeu, dar cine caută o depunere minimă explicată clar pe pagină ajunge să citească regulamentul, pentru că aici condițiile comerciale sînt diferite de cele ale mărcii din același grup.
Admiral, lista lungă fără prea multe explicații
Metodele de plată afișate pe pagina AdmiralBet sînt numerar la locațiile AdmiralBet, Revolut, Mastercard, Visa, Paysafecard, Skrill, Neteller, OktoCash, Abon și Aircash; pagina nu indică sume minime. Zece metode într-o pagină, zero praguri declarate.
Pentru un jucător experimentat, asta nu este o problemă: știe că va găsi pragul în termeni și condiții sau pe ecranul de plată. Pentru unul care compară două case seara, înainte de a-și face cont, este o diferență de confort. Concret, o listă de metode fără cifre obligă cititorul să deschidă contul pentru a afla care este depunerea minimă. Nu e o capcană, e o lipsă de informație în locul cel mai vizibil.
Ce compensează parțial această lipsă este combinația de opțiuni, care acoperă atît numerarul la locații, cît și portofelele electronice și portofelul propriu de tip Revolut. Un jucător care folosește Revolut pentru cheltuielile de zi cu zi poate trata depunerea ca pe o operațiune obișnuită.
Verdictul: acoperirea metodelor este printre cele mai largi din listă, iar prezența locațiilor fizice ajută pe cine vrea să încarcheze numerar, dar absența pragurilor declarate obligă cititorul să afle singur care este suma minimă, ceea ce întîrzie exact decizia pe care pagina ar trebui să o sprijine.
Stanleybet, singurul cu plafonul maxim afișat
La Stanleybet, depunerile au minim 20 lei la card Visa/MasterCard, Skrill, Neteller, Paysafecard, Apple Pay, Google Pay, Okto Cash și Aircash, 25 lei la Abon, 10 lei în numerar la agențiile Stanleybet, sălile Game World Casino și sălile Seven; maximum este 45.000 lei, cu plafoane mai mici pe alte metode: 4.500 lei la Okto Cash, 5.000 lei la Aircash și 300 lei la Abon.
Este singurul brand din clasament care publică atît pragul minim, cît și plafonul maxim, iar diferența dintre cele 10 lei în numerar și cele 20 de lei prin paysafecard spune, în două cifre, ce înseamnă canalul de depunere. Un jucător care are o agenție aproape și vrea să depună 10 lei va alege numerarul. Un jucător care are un cod de 25 de lei și nu vrea să iasă din casă va alege paysafecard și îi rămîn 5 lei în sold.
Plafonul maxim este partea cea mai utilă din acest set de condiții, pentru că arată unde se oprește metoda, nu doar unde începe. Cei 45.000 de lei ai unui card sînt, pentru marea majoritate a jucătorilor, o limită teoretică. Cei 4.500 lei de la Okto Cash sînt mai concreți, iar 300 de lei la Abon este un plafon care schimbă complet utilitatea metodei pentru cine depune lunar sume mai mari.
Verdictul: este singurul operator din listă care îți spune de la început unde se termină fiecare metodă, iar asta face comparația sinceră chiar înainte de înregistrare, dar asimetria dintre pragurile și plafoanele metodelor obligă la o socoteală în funcție de cît depui, nu doar de cum îți place să depui.
Maxbet, unde licența cere atenție
La Maxbet, metodele de depunere afișate sînt Visa, Mastercard, Maestro, Revolut, Apple Pay, Google Pay, A-bon, Oktocash, paysafecard, Aircash, Skrill, Neteller și Maxbet Halls; sumele minime, comisioanele și timpii nu sînt indicați. În practică, pentru un jucător înseamnă că aproape orice instrument pe care îl are la îndemînă este acceptat, iar detaliile se verifică direct în cont.
Punctul care merită subliniat nu este lista de method, ci data. Perioada licenței din lista ONJN se încheie la 30 decembrie 2026, iar aceasta este cea mai apropiată expirare dintre cele opt branduri din clasament. Nu înseamnă că plata o va lua alt drum sau că situația se schimbă peste noapte. Înseamnă că un jucător care depune o sumă importantă într-un cont nou are interesul să consulte lista ONJN înainte, pentru că ea este singura care arată ziua de zi.
Pentru un buget mic, problema nu se pune. Pentru cine depune în tranșe și lasă un sold în cont, se pune. Este genul de detaliu care nu afectează pariul de duminică, dar afectează decizia de a ține o rezervă de cîteva mii de lei la o casă.
Verdictul: acoperirea de metode este completă și plafonul de intrare nu descurajează pe nimeni, dar licența aflată la cîțiva pași de finalul perioadei din lista ONJN este un argument pentru a verifica lista înainte de o depunere mare, nu după.
Întrebări frecvente despre plăți, licențe și obligații
Ce metode de plată folosesc casele de pariuri licențiate din România?
Metodele pe care le vezi într-o pagină de depunere sînt ce spune fiecare operator despre el însuși. Lista agreată oficial nu este stabilită. În practică apar carduri, portofele electronice, paysafecard, Aircash, OktoCash, Abon, Apple Pay sau Google Pay și numerar la agenții. Ce acceptă o casă anume se citește în condițiile ei.
Cum setez o limită de depunere la o casă de pariuri licențiată?
Limitele de depunere zilnice, săptămînale și lunare sînt obligatorii la orice organizator online, conform normelor de aplicare. Le setezi din contul de joc, iar reducerea se aplică în 24 de ore. Creșterea intră în vigoare abia după cel puțin 48 de ore, tocmai ca să nu poți ridica limita într-o zi slabă.
Cum verific dacă o casă de pariuri are licență ONJN clasa I pentru pariuri online?
Deschizi lista „Operatori licențiați clasa I” de pe site-ul ONJN și cauți brandul. Un domeniu .ro nu dovedește nimic, o licență străină nu este licență românească, iar prezența într-un clasament nu este licență. Dacă brandul nu figurează acolo, joacă acolo este pe răspunderea ta.
Ce vîrstă trebuie să am pentru a paria și ce se verifică la înregistrare?
Vîrsta legală este 18 ani. La înregistrare dai nume, data nașterii, adresă, e-mail și o declarație că ai peste 18 ani, plus CNP-ul dacă ești cetățean român. Operatorul verifică identitatea în 30 de zile calendaristice; pînă atunci nu poți retrage, iar depunerile sînt plafonate la 200 de euro sau echivalent.
Se plătește impozit pe cîștigurile din pariuri în România și cine îl reține?
Impozitul se reține la sursă de organizator, este final, se calculează per plată și se virează pînă în 25 ale lunii următoare. Reținerile sînt 4% pînă la 10.000 lei, 400 lei plus 20% din depășire între 10.000 și 66.750 lei, iar peste 66.750 lei 11.750 lei plus 40% din ce depășește.
Cum se calculează cîștigul pe baza mizei și a cotei?
Cîștigul se obține înmulțind miza cu cota: la o cotă de 1,90, o miză de 100 de lei returnează 190 de lei, din care profitul net este 90 de lei. La un bilet combinat, cotele selecțiilor se înmulțesc între ele și dau o singură cotă totală. Orice bilet poartă în el marja casei.
Plăți, cont și aplicații – Cote Live Info
Conținut creat de echipa «Cote Live Info»
